Stromsteuer und Energiesteuer: Wahl der Anmeldeart bis 31. Dezember, Schätzung bis 15. Januar, Jahresanmeldung bis 31. Mai
Die Erklärung über die Anmeldeart 2027 muss bei der Stromsteuer bis Donnerstag, 31. Dezember 2026, beim Hauptzollamt eingegangen sein. Gut zwei Wochen später, am Freitag, 15. Januar 2027, ist die Schätzung der Jahressteuerschuld 2027 fällig, und bis Montag, 31. Mai 2027, die Jahresanmeldung für 2026. Strom und Erdgas folgen dabei zwei Gesetzen, die beim Wahlrecht von entgegengesetzten Grundregeln ausgehen.
Die Steueranmeldung nach § 8 StromStG und § 39 EnergieStG ist die Erklärung, in der Stromversorger und Erdgaslieferanten die Strom- beziehungsweise Energiesteuer selbst berechnen und beim Hauptzollamt monatlich oder jährlich anmelden. Bis Mitte 2027 gelten drei Fristen: Die Wahl zwischen monatlicher und jährlicher Anmeldung muss bei der Stromsteuer bis 31. Dezember 2026 beim Hauptzollamt eingegangen sein, sonst gilt die jährliche Anmeldung; bei Erdgas ist monatlich die Regel, und die jährliche Anmeldung braucht eine schriftliche Erklärung vor Jahresbeginn, die bis zum Widerruf gilt. Wer jährlich anmeldet, teilt dem Hauptzollamt bis 15. Januar 2027 eine nachvollziehbare Schätzung der Jahressteuerschuld 2027 mit (unter 2.400 Euro nur auf Verlangen), schätzt zum 30. Juni erneut und meldet bis 15. August, wenn die Schätzung 100.000 Euro übersteigt und zugleich mehr als 20 Prozent über der Jahressteuerschuld liegt, nach der das Hauptzollamt die Vorauszahlungen festgesetzt hat; diese Pflichten gelten seit 1. Januar 2026, und eine vorsätzlich oder leichtfertig fehlende, falsche oder verspätete Mitteilung kann mit bis zu 5.000 Euro Geldbuße geahndet werden. Die Jahresanmeldung für 2026 ist bis 31. Mai 2027 abzugeben, der Restbetrag nach Anrechnung der Vorauszahlungen bis 25. Juni 2027 zu zahlen; bei Verspätung sieht die Abgabenordnung Verspätungs- und Säumniszuschläge vor.
Wer Stromsteuer und Energiesteuer schuldet
Die Stromsteuer schuldet der Versorger, also wer Strom an Letztverbraucher leistet: Die Steuer entsteht, wenn der Kunde den Strom aus dem Netz entnimmt (§ 5 Abs. 1 und 2 StromStG), und der Versorger braucht dafür eine Erlaubnis des Hauptzollamts (§ 4 Abs. 1). Bei Erdgas schuldet der Lieferer mit Sitz im Steuergebiet die Energiesteuer (§ 38 Abs. 2 Nr. 1 EnergieStG); wer liefern will, meldet sich vorher beim Hauptzollamt an (§ 38 Abs. 3). Im Stadtwerk ist das der Vertrieb, auch wenn die Anmeldung in der Steuerabteilung oder im Rechnungswesen entsteht und die Mengen aus der Abrechnung kommen.
Die Sätze sind seit Jahren dieselben: 20,50 Euro je Megawattstunde Strom (§ 3 StromStG) und 5,50 Euro je Megawattstunde Erdgas, das zum Verheizen verwendet wird (§ 2 Abs. 3 Satz 1 Nr. 4 EnergieStG). Neu ist das Verfahren um die Vorauszahlungen. Das Dritte Gesetz zur Änderung des Energiesteuer- und des Stromsteuergesetzes vom 22. Dezember 2025 (BGBl. 2025 I Nr. 340) hat § 8 Abs. 6 StromStG und § 39 Abs. 5 EnergieStG neu gefasst und beide Mitteilungen mit einem Bußgeld verknüpft, in Kraft seit 1. Januar 2026. Die erste Januar-Schätzung war am 15. Januar 2026 fällig, die erste Halbjahresschätzung zum 30. Juni 2026; am 15. Januar 2027 folgt die Schätzung für 2027.
Mit dem Entlastungsrecht für Kunden hat das nichts zu tun. Die Stromsteuerentlastung des Produzierenden Gewerbes nach § 9b StromStG beantragt das Unternehmen, das den Strom entnommen hat (§ 9b Abs. 3); der Versorger meldet diese Mengen nach dem Regelsatz des § 3 an. Wie die Entlastung mit anderen Instrumenten zusammenspielt, steht im Beitrag zum Industriestrompreis 2026 bis 2028.
Die Fristen im Überblick
Drei Fristen aus dem Fristenkalender betreffen Lieferanten im kommenden halben Jahr, und jede hängt an einer anderen Stelle von § 8 StromStG und § 39 EnergieStG. Die Tabelle nennt je Frist, wer sie einhalten muss, was verlangt ist und was das Gesetz bei Versäumnis vorsieht.
| Termin | Wer | Was | Primärquelle | Wenn der Termin verpasst wird |
|---|---|---|---|---|
| Do., 31.12.2026 | Stromversorger; Erdgaslieferer, die von der monatlichen Anmeldung abweichen wollen | Anmeldeart für 2027 erklären: monatlich oder jährlich | § 8 Abs. 2 StromStG; § 39 Abs. 2 EnergieStG | Strom: jährliche Anmeldung. Erdgas: monatliche Anmeldung oder die bisherige jährliche Wahl bleibt bestehen |
| Fr., 15.01.2027 | Steuerschuldner mit jährlicher Anmeldung und Vorauszahlungen, ab 2.400 Euro Jahressteuerschuld | Schätzung der Jahressteuerschuld 2027 mitteilen; zum 30.06.2027 erneut schätzen, bis 15.08.2027 mitteilen, wenn über 100.000 Euro und mehr als 20 Prozent über der Festsetzung | § 8 Abs. 6 StromStG; § 39 Abs. 5 EnergieStG; § 6 Abs. 1 StromStV | Ordnungswidrigkeit, Geldbuße bis 5.000 Euro (§ 14 StromStG; § 64 Nr. 5 EnergieStG mit § 381 AO) |
| Mo., 31.05.2027 | Steuerschuldner mit jährlicher Anmeldung für 2026 | Jahresanmeldung 2026 abgeben; Restbetrag nach Anrechnung der Vorauszahlungen bis bzw. am Fr., 25.06.2027 zahlen | § 8 Abs. 4 StromStG; § 39 Abs. 3 EnergieStG | Verspätungszuschlag möglich (§ 152 AO); Säumniszuschlag 1 Prozent je angefangenen Monat (§ 240 AO) |
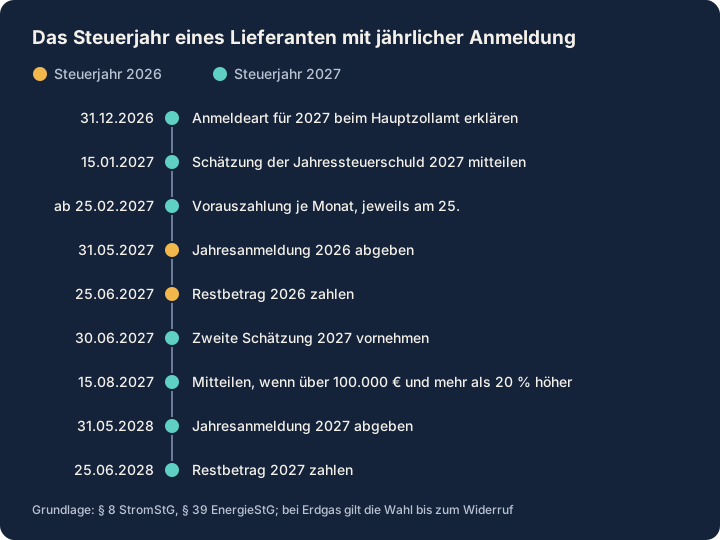
Wer monatlich anmeldet, hat einen anderen Takt: Anmeldung bis zum 15. des Folgemonats, Zahlung bis zum 25. (§ 8 Abs. 3 StromStG; bei Erdgas am 25., § 39 Abs. 1 EnergieStG). Am 15. Januar 2027 fällt für diese Lieferanten also die Anmeldung für Dezember 2026 an, für jährlich anmeldende die Schätzung. Beide Gruppen haben an diesem Freitag einen Termin.
31. Dezember 2026: monatlich oder jährlich anmelden
Bei der Stromsteuer gilt die Wahl immer nur für ein Kalenderjahr, und die Erklärung muss „spätestens am 31. Dezember des Vorjahres beim Hauptzollamt eingegangen sein“ (§ 8 Abs. 2 StromStG). Entscheidend ist der Eingang, nicht das Absendedatum. Wer nichts erklärt, meldet 2027 jährlich an und zahlt monatliche Vorauszahlungen.
Bei Erdgas ist es umgekehrt. Die monatliche Anmeldung ist die Regel (§ 39 Abs. 1 EnergieStG), und wer jährlich anmelden will, gibt eine schriftliche Erklärung ab, die dem Hauptzollamt vor Beginn des Kalenderjahres vorliegen muss. Diese Wahl gilt für volle Kalenderjahre und bleibt bestehen, bis der Lieferer sie vor Beginn eines Jahres schriftlich widerruft (§ 39 Abs. 2 EnergieStG). Wer erstmals im laufenden Jahr Erdgas liefert, hat bis zum Ende des zweiten Monats nach dem Monat Zeit, in dem die Steuer zum ersten Mal entstanden ist.
| Regel | Stromsteuer (§ 8 StromStG) | Energiesteuer auf Erdgas (§ 39 EnergieStG) |
|---|---|---|
| Ohne Erklärung | jährliche Anmeldung | monatliche Anmeldung |
| Geltung der Wahl | ein Kalenderjahr, jedes Jahr neu | volle Kalenderjahre bis zum schriftlichen Widerruf |
| Frist | Eingang beim Hauptzollamt spätestens 31.12. des Vorjahres | schriftliche Erklärung liegt vor Beginn des Kalenderjahres vor |
| Monatlicher Takt | Anmeldung bis 15., Zahlung bis 25. des Folgemonats | Anmeldung bis 15., fällig am 25. des Folgemonats |
Gezahlt wird auf beiden Wegen am 25. des Folgemonats. Wer monatlich anmeldet, zahlt am 25. des Folgemonats die angemeldete Steuer; wer jährlich anmeldet, zahlt zum selben Tag eine Vorauszahlung von einem Zwölftel der voraussichtlichen Jahressteuerschuld, die das Hauptzollamt festsetzt (§ 8 Abs. 6 und 7 StromStG, § 39 Abs. 5 EnergieStG). Beträgt sie nicht mehr als 200 Euro im Monat, verzichtet das Hauptzollamt bei der Stromsteuer darauf, soweit die Steuerbelange nicht beeinträchtigt sind (§ 6 Abs. 3 StromStV). Den Unterschied machen seit 2026 die Pflichten: zwölf Anmeldungen mit Mengen je Monat auf der einen Seite, eine Jahresanmeldung plus zwei Schätztermine auf der anderen.
Wir raten Querverbundunternehmen, die Wahl für beide Steuern jedes Jahr ausdrücklich zu treffen und im Haus zu dokumentieren, auch wenn sich nichts ändert. Der Grund steht in den Grundregeln: Ohne Erklärung landet die Stromsteuer bei jährlich und die Energiesteuer bei monatlich, und ein Wechsel bei Erdgas wirkt erst zum nächsten Jahresbeginn.
15. Januar 2027: Schätzung der Jahressteuerschuld
Wer jährlich anmeldet und Vorauszahlungen leistet, teilt dem Hauptzollamt bis zum 15. Januar des Veranlagungsjahres, also des Steuerjahres, „eine sachgerechte, von einem Dritten nachvollziehbare Schätzung der voraussichtlichen Jahressteuerschuld“ mit (§ 8 Abs. 6 Satz 4 StromStG; § 39 Abs. 5 EnergieStG gleichlautend). Liegt die eigene Schätzung unter 2.400 Euro, ist sie nur auf Verlangen mitzuteilen. Die Mitteilung geht schriftlich nach amtlich vorgeschriebenem Vordruck an das Hauptzollamt (§ 6 Abs. 1 StromStV), das daraus die Vorauszahlungen per Bescheid festsetzt.
Bis Ende 2025 bemaß das Hauptzollamt die Vorauszahlungen nach der Steuer, die im vorletzten Jahr vor dem Veranlagungsjahr zu entrichten war; für 2025 also nach der Steuer für 2023. Die Bundesregierung begründet den Wechsel mit der Praxis: Viele Hauptzollämter hätten zum Jahreswechsel ohnehin aktuelle Daten bei den Versorgern abgefragt, und maßgeblich sei nun „die voraussichtliche Jahressteuerschuld für das jeweilige Veranlagungsjahr“ (BT-Drs. 21/1866 vom 29.09.2025, S. 76).
Die zweite Schätzung zum 30. Juni
Zum 30. Juni schätzt der Steuerschuldner die Jahressteuerschuld erneut und teilt sie auf Verlangen mit. Ungefragt melden muss er sie bis 15. August, wenn zwei Bedingungen zugleich erfüllt sind: Die Schätzung übersteigt 100.000 Euro, und sie übersteigt die Jahressteuerschuld, die das Hauptzollamt den Vorauszahlungen zugrunde gelegt hat, um mehr als 20 Prozent. Dann setzt das Hauptzollamt die Vorauszahlungen neu fest. Laut Begründung zählt dabei die Steuerschuld „ohne Anrechnung möglicher Steuerentlastungen“, und die Regel folgt „Anregungen des Bundesrechnungshofs“ zur Reduzierung von Steuerausfallrisiken (BT-Drs. 21/1866, S. 76).
Die Pflicht bis 15. August greift nur, wenn die Schätzung höher liegt. Fällt die Jahressteuerschuld deutlich, etwa weil Kunden gewechselt sind, kann der Steuerschuldner beantragen, die Vorauszahlungen abweichend festzusetzen (§ 8 Abs. 6 Satz 3 StromStG); eine Meldepflicht gibt es dafür nicht.
Den 30. Juni halten wir für den Termin, den Lieferanten am ehesten unterschätzen. Er steht in keinem Bescheid, er verlangt eine Hochrechnung mitten im Jahr, und genau diese Mitteilung ist bußgeldbewehrt. Ein Vertrieb, der im Frühjahr große Gewerbekunden gewinnt oder einen Grundversorgungsbestand übernimmt, kann die 20 Prozent schneller erreichen, als die Steuerabteilung davon erfährt. Die Schätzung braucht deshalb dieselben Zahlen wie die Absatzplanung, aufgeteilt nach Steuersatz und Befreiung, und einen Rechenweg, den ein Prüfer des Hauptzollamts nachvollziehen kann.
31. Mai 2027: Jahresanmeldung 2026, Zahlung bis 25. Juni
Bei jährlicher Anmeldung ist die Steuer für 2026 bis Montag, 31. Mai 2027, anzumelden und unter Anrechnung der geleisteten Vorauszahlungen bis Freitag, 25. Juni 2027, an das Hauptzollamt zu entrichten (§ 8 Abs. 4 StromStG). Für Erdgas formuliert § 39 Abs. 3 EnergieStG, die Steuer sei „am 25. Juni dieses Kalenderjahres fällig“. Am selben 31. Mai melden Stromversorger die steuerfreien Strommengen des Vorjahres nach § 4 Abs. 6 StromStV an, soweit sie in ortsfesten Anlagen erzeugt wurden.
Die Mengen kommen aus der Abrechnung, und die rechnet selten nach Kalenderjahren ab. Wird nach Ablesezeiträumen abgerechnet, die über den Jahreswechsel reichen, wie bei der rollierenden Jahresabrechnung von Haushaltskunden, erlaubt das Gesetz eine sachgerechte, nachvollziehbare Schätzung, um die Menge auf die Veranlagungsjahre aufzuteilen. Endet der Ablesezeitraum später, wird die angemeldete Menge in dem Jahr berichtigt, in dem er endet (§ 8 Abs. 4a StromStG, § 39 Abs. 6 EnergieStG).

Seit 2026 gilt dabei eine Vereinfachung: Beruht die abgerechnete Menge auf einer Schätzung oder stellt sie sich nachträglich als falsch heraus, und wird die Abrechnung deshalb geändert, gilt der Ablesezeitraum ebenfalls als später endend (§ 8 Abs. 4b StromStG, § 39 Abs. 6a EnergieStG). Geschäftsvorfälle, die nicht mehr in den Jahresabschluss des Veranlagungsjahres eingehen, betreffen ebenfalls mehrere Jahre (§ 8 Abs. 4c, § 39 Abs. 6b). Die Bundesregierung schreibt dazu, solche Fälle hätten bisher „zu sehr häufigen Berichtigungserfordernissen bereits abgegebener Steueranmeldungen geführt“ (BT-Drs. 21/1866, S. 76). Jetzt landet die Korrektur in der nächsten Anmeldung, und Jahresabschluss und Anmeldung fallen seltener auseinander.
Die Grundlage im Hauptbuch schreibt die Verordnung vor. Der Versorger führt Aufzeichnungen nach amtlichem Vordruck, getrennt nach Steuersatz, Befreiungen und Letztverbrauchern; lässt das Hauptzollamt betriebliche Aufzeichnungen zu, braucht er ein oder mehrere Stromsteuerkonten im Hauptbuch, aus denen sich jeder Geschäftsvorfall nachvollziehen lässt (§ 4 Abs. 2 und 3 StromStV). Für Erdgas regelt § 79 EnergieStV dasselbe mit Energiesteuerkonten. Wer seine Abrechnung gerade auf SAP S/4HANA Utilities umstellt, sollte die Steuerkonten und die Abgrenzung über Ablesezeiträume in die Testfälle aufnehmen; sie fallen erst bei der ersten Jahresanmeldung auf.
Was gilt, wenn ein Termin verpasst wird
Jede der drei Fristen hat eine andere Rechtsfolge, und nur eine davon ist ein Bußgeld. Wir beschreiben, was die Gesetze vorsehen; ob und wie ein Hauptzollamt im Einzelfall handelt, hängt von Umständen ab, die wir hier nicht beurteilen.
- Wahlrecht: Kommt die Erklärung zur Stromsteuer nicht rechtzeitig, ist die Steuer jährlich anzumelden und zu entrichten (§ 8 Abs. 2 Satz 4 StromStG). Bei Erdgas bleibt es bei der monatlichen Anmeldung oder bei der bisherigen jährlichen Wahl (§ 39 Abs. 1 und 2 EnergieStG).
- Schätzung: Wer vorsätzlich oder leichtfertig eine Mitteilung nach § 8 Abs. 6 Satz 4 bis 7 StromStG nicht, nicht richtig oder nicht rechtzeitig macht, handelt ordnungswidrig; die Geldbuße beträgt bis zu 5.000 Euro, zuständig ist das Hauptzollamt (§ 14 StromStG). Für Erdgas verweist § 64 Nr. 5 EnergieStG auf § 381 AO, der ebenfalls bis zu 5.000 Euro vorsieht.
- Jahresanmeldung: Bei verspäteter Abgabe kann ein Verspätungszuschlag festgesetzt werden (§ 152 Abs. 1 AO). Für Erklärungen, die sich auf ein Kalenderjahr beziehen, beträgt er je angefangenen Monat 0,25 Prozent der um die Vorauszahlungen verminderten Steuer, mindestens 25 Euro, höchstens 25.000 Euro (§ 152 Abs. 5 und 10 AO). Fehlt die Anmeldung ganz, setzt das Hauptzollamt die Steuer selbst fest (§ 167 Abs. 1 AO).
- Zahlung: Wird die Steuer nicht bis zum Fälligkeitstag entrichtet, entsteht je angefangenen Monat ein Säumniszuschlag von 1 Prozent des auf 50 Euro abgerundeten Rückstands; bis zu drei Tage Säumnis bleiben ohne Zuschlag (§ 240 Abs. 1 und 3 AO).
Das Bußgeld bei der Schätzung kam mit dem Gesetz vom 22. Dezember 2025: Es hat § 14 Abs. 1 StromStG neu gefasst und § 64 EnergieStG um die Nummer 5 ergänzt (BGBl. 2025 I Nr. 340, Art. 1 Nr. 12 und Art. 2 Nr. 24). Die Verspätungs- und Säumniszuschläge der Abgabenordnung galten schon vorher.
Verbände und Gesetzgeber zur Schätzpflicht
Die unterjährige Schätzung war schon im Entwurf eines Gesetzes zur Modernisierung und zum Bürokratieabbau im Strom- und Energiesteuerrecht von 2024 angelegt, damals mit einer Prüfung nach jedem Quartal. Der BDEW schrieb am 26. April 2024 zum Referentenentwurf: „Die mehrmalige unterjährige Ermittlung der Steuerschuld widerspricht auch dem Charakter einer Jahresschuld unter Anrechnung von geleisteten Vorauszahlungen.“ Zur Sanktion: „Die gesonderte Behandlung von Pflichtverletzungen durch den Steuerpflichtigen als Ordnungswidrigkeit ist nicht akzeptabel.“ Der Verband verwies darauf, dass Differenzen über die Abgabe am 31. Mai und die Zahlung am 25. Juni ohnehin zeitnah ausgeglichen würden.
Der VIK, der die industriellen Energieverbraucher vertritt, wollte die Pflicht in seiner Stellungnahme vom 8. Oktober 2024 auf Unternehmen begrenzen, „deren wirtschaftlicher Schwerpunkt im Abschnitt E des WZ2003 (Energieversorgung) liegt“, also auf Versorger. Die Bundesregierung hielt im Entwurf vom 29. September 2025 an der Schätzung fest und begründete die Zwischenprüfung mit dem Steuerausfallrisiko, auf das der Bundesrechnungshof hingewiesen habe; die Umstellung insgesamt folge „der ohnehin gängigen Praxis vieler Hauptzollämter“ (BT-Drs. 21/1866, S. 76).
Das Gesetz vom 22. Dezember 2025 liegt zwischen beiden Positionen: eine Halbjahresprüfung statt vier Quartalsprüfungen, eine Meldepflicht nur oberhalb von 100.000 Euro und 20 Prozent, aber mit Bußgeld. Die Begrenzung auf Versorger, die der VIK wollte, steht nicht im Gesetz; auch ein Industriebetrieb, der Strom zum Selbstverbrauch erzeugt und dafür als Eigenerzeuger Stromsteuer schuldet und jährlich anmeldet, schätzt ab 2.400 Euro Jahressteuerschuld zum 15. Januar.
Was Lieferanten bis Januar tun sollten
Fünf Schritte bis zur Jahresanmeldung 2026
-
Anmeldeart 2027 je Steuer entscheiden
Im November festhalten, ob Stromsteuer und Energiesteuer 2027 monatlich oder jährlich angemeldet werden, und prüfen, welche Erklärung bei Erdgas aus früheren Jahren noch gilt.
-
Erklärung so versenden, dass sie vor dem 31. Dezember eingeht
Bei der Stromsteuer zählt der Eingang beim Hauptzollamt, bei Erdgas muss die schriftliche Erklärung vor Jahresbeginn vorliegen. Der 31. Dezember ist ein Donnerstag zwischen den Feiertagen; planen Sie den Versand so, dass ein Eingangsnachweis vorher vorliegt.
-
Schätzung 2027 aus der Absatzplanung ableiten
Mengen je Steuersatz und Befreiung aus der Vertriebsplanung übernehmen, mit dem Steuersatz multiplizieren, den Rechenweg schriftlich festhalten und bis Freitag, 15. Januar 2027, auf dem amtlichen Vordruck melden.
-
Den 30. Juni als eigenen Termin einplanen
Mit Ist-Mengen bis Mai neu hochrechnen und prüfen, ob die Schätzung 100.000 Euro übersteigt und mehr als 20 Prozent über der festgesetzten Jahressteuerschuld liegt. Wenn ja, bis 15. August melden; liegt sie deutlich darunter, einen Antrag auf abweichende Festsetzung erwägen.
-
Jahresanmeldung 2026 ab Januar vorbereiten
Abgrenzung der Ablesezeiträume 2025/26 und 2026/27 aus der Abrechnung ziehen, gegen die Stromsteuer- und Energiesteuerkonten im Hauptbuch abstimmen und die Anmeldung bis 31. Mai abgeben; der Zahlungslauf für den 25. Juni gehört in dieselbe Planung.
Weitere Termine, die Lieferanten in denselben Wochen betreffen, etwa die Veröffentlichung der Umlagen, stehen im Beitrag zu den Umlagen 2027 und im Fristenkalender Energiewende.
Frist, Marktrollen, Systeme
31.12.2026Strom- und Energiesteuer: monatliche oder jährliche Anmeldung für 2027 wählenGesetz · beschlossen
Wenn die Frist nicht eingehalten wird: Keine direkte Rechtsfolge Ohne rechtzeitige Erklärung bleibt es bei der Regel: Die Stromsteuer ist jährlich anzumelden (§ 8 Abs. 2 StromStG), die Energiesteuer für Erdgas monatlich (§ 39 Abs. 1 EnergieStG). Rechtsgrundlage ↗
- LieferantAnwendbarkeit prüfenEntscheidet über monatliche oder jährliche Steueranmeldung 2027 und reicht die Erklärung bis 31.12.2026 beim Hauptzollamt ein.Typisch betroffen: SAP IS-U / S/4HANA Utilities, Netznutzungs- und Kundenabrechnung
15.01.2027Strom- und Energiesteuer: Schätzung der Jahressteuerschuld 2027 bis 15. JanuarGesetz · beschlossen
Wenn die Frist nicht eingehalten wird: Bußgeld möglich Wer eine Mitteilung nach § 8 Abs. 6 Satz 4 bis 7 StromStG vorsätzlich oder leichtfertig nicht, nicht richtig oder nicht rechtzeitig macht, handelt ordnungswidrig; die Geldbuße beträgt bis zu 5.000 Euro (§ 14 Abs. 1 Nr. 1, Abs. 2 StromStG). Für Erdgas gilt dasselbe über § 64 EnergieStG in Verbindung mit § 381 AO. Rechtsgrundlage ↗
- LieferantPflicht der RolleSchätzt die Strom- und Erdgassteuer 2027 aus Absatzplanung und meldet sie bis 15.01.2027; prüft zum 30.06. die Abweichung.Typisch betroffen: SAP IS-U / S/4HANA Utilities, Netznutzungs- und Kundenabrechnung
31.05.2027Strom- und Energiesteuer 2026: Jahresanmeldung bis 31. Mai, Zahlung bis 25. JuniGesetz · beschlossen
Wenn die Frist nicht eingehalten wird: Geld geht verloren Wer die Anmeldung zu spät abgibt, riskiert einen Verspätungszuschlag (§ 152 AO); wer zu spät zahlt, schuldet Säumniszuschläge (§ 240 AO). Rechtsgrundlage ↗
- LieferantPflicht der RolleErstellt die Jahressteueranmeldung 2026 aus Abrechnung und Mengenabgrenzung, reicht sie bis 31.05.2027 ein und zahlt bis 25.06.2027.Typisch betroffen: SAP IS-U / S/4HANA Utilities, Netznutzungs- und Kundenabrechnung
Einordnung für typische Marktrollen, keine Prüfung Ihres Einzelfalls und keine Rechtsberatung. Ob eine Pflicht für Ihr Unternehmen gilt (Schwellenwerte, Ausnahmen), klären Sie mit Ihrer Rechtsabteilung oder Rechtsberatung. Der Kalender ersetzt keine eigene Fristenprüfung. Stand der Angaben: 27.10.2026.
Weiterführende Informationen
Häufig gestellte Fragen
Die Steueranmeldung ist die Erklärung, in der der Steuerschuldner die Steuer selbst berechnet und beim Hauptzollamt anmeldet. Bei der Stromsteuer ist das der Versorger, der Strom an Letztverbraucher leistet (§ 5 und § 8 StromStG), bei der Energiesteuer auf Erdgas der Lieferer mit Sitz im Steuergebiet (§ 38 und § 39 EnergieStG). Die Anmeldung steht einer Steuerfestsetzung unter Vorbehalt der Nachprüfung gleich (§ 168 AO).
Für die Stromsteuer muss die Erklärung spätestens am Donnerstag, 31. Dezember 2026, beim Hauptzollamt eingegangen sein; ohne Erklärung gilt für 2027 die jährliche Anmeldung (§ 8 Abs. 2 StromStG). Für die Energiesteuer auf Erdgas ist die monatliche Anmeldung die Regel. Wer 2027 jährlich anmelden will, braucht eine schriftliche Erklärung, die dem Hauptzollamt vor Beginn des Jahres vorliegt; eine frühere Wahl gilt weiter, bis sie widerrufen wird (§ 39 Abs. 2 EnergieStG).
Nein. Die Pflicht trifft Steuerschuldner mit jährlicher Anmeldung, die Vorauszahlungen leisten (§ 8 Abs. 6 StromStG, § 39 Abs. 5 EnergieStG). Liegt die voraussichtliche Jahressteuerschuld nach der eigenen Schätzung unter 2.400 Euro, ist die Schätzung nur auf Verlangen des Hauptzollamts mitzuteilen. Die Mitteilung erfolgt schriftlich nach amtlich vorgeschriebenem Vordruck (§ 6 Abs. 1 StromStV).
Die zweite Schätzung nimmt jeder Steuerschuldner mit jährlicher Anmeldung zum 30. Juni vor und teilt sie auf Verlangen mit. Ungefragt bis 15. August mitzuteilen ist sie, wenn sie 100.000 Euro übersteigt und zugleich die Jahressteuerschuld, die das Hauptzollamt den Vorauszahlungen zugrunde gelegt hat, um mehr als 20 Prozent übersteigt. Eine niedrigere Schätzung löst keine Mitteilungspflicht aus; hier kann der Steuerschuldner beantragen, die Vorauszahlungen abweichend festzusetzen.
Bei verspäteter Anmeldung kann das Hauptzollamt einen Verspätungszuschlag festsetzen (§ 152 Abs. 1 AO); für Erklärungen, die sich auf ein Kalenderjahr beziehen, beträgt er je angefangenen Monat 0,25 Prozent der um die Vorauszahlungen verminderten Steuer, mindestens 25 Euro, höchstens 25.000 Euro (§ 152 Abs. 5 und 10 AO). Wird die Steuer nicht bis zum Fälligkeitstag gezahlt, fällt je angefangenen Monat ein Säumniszuschlag von 1 Prozent des abgerundeten Rückstands an (§ 240 Abs. 1 AO), bei bis zu drei Tagen Säumnis nicht (§ 240 Abs. 3 AO).
Ja. Wer vorsätzlich oder leichtfertig eine Mitteilung nach § 8 Abs. 6 Satz 4 bis 7 StromStG nicht, nicht richtig oder nicht rechtzeitig macht, handelt ordnungswidrig; die Geldbuße beträgt bis zu 5.000 Euro (§ 14 StromStG). Für Erdgas gilt dasselbe über § 64 Nr. 5 EnergieStG in Verbindung mit § 381 AO. Beide Bußgeldvorschriften gelten seit 1. Januar 2026.
Zusammenarbeit
Ein Ansprechpartner, ein Team dahinter
Dreißig Minuten über das, woran Sie gerade arbeiten, ob Netz, Messwesen, Marktprozesse, IT-Architektur oder KI. Danach wissen Sie, wie wir es angehen würden und wer dafür am Tisch sitzt.
Energie und Messtechnik seit 2010 · innobu GmbH seit 2014 · Sitz in Schleswig-Holstein
Wer pitcht, liefert auch: Wer das Erstgespräch führt, bleibt Ihr Ansprechpartner bis ins Steering, im Projekt mit festen Partnern. Direkt: info@innobu.com